 IT조선
•
버거킹·맘스터치 1조 매각, 수익성 및 소송 리스크
파워링크 AD 
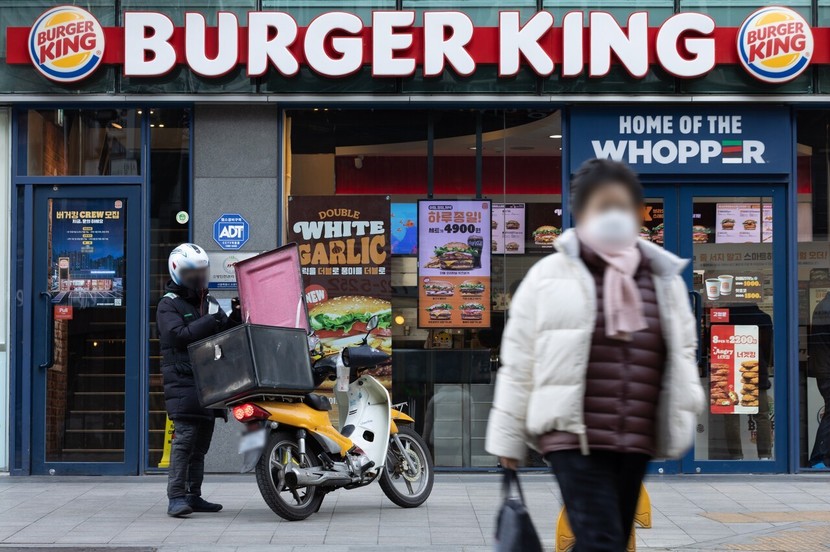
15일 투자은행(IB)업계에 따르면 버거킹 운영사 비케이알(BKR)의 최대주주 어피니티에쿼티파트너스는 지난 6월 도이치증권에 이어 9월 라다드코리아를 매각 주관사로 선정하고 보유지분 전량 매각에 나섰다. 맘스터치 대주주 케이엘앤파트너스도 지분 100% 매각을 추진하고 있다. 국내 대형 유통 전략적투자자(SI)가 합류하면서 실사 기간이 필요해져 본입찰은 12월로 미뤄졌다. 양사의 기업가치는 각각 최대 1조원대로 거론된다.
양사 모두 지난해 호실적을 내며 몸값을 높일 근거를 마련했다. 버거킹 운영사 BKR은 매출 8922억원, 영업이익 429억원으로 전년보다 각각 12.6%, 11.7% 증가했다. 맘스터치는 매출 4790억원, 영업이익 897억원으로 각각 14.6%, 22.2% 늘었다. 맘스터치는 매출이 BKR의 절반 수준이지만 영업이익은 두 배를 웃돈다. 영업이익률도 맘스터치가 18.7%로 BKR(4.8%)보다 높다. 다만 감가상각비 등을 더한 상각전영업이익(EBITDA)은 각각 1031억원, 1060억원으로 비슷하다. 양사가 기업가치 1조원을 인정받으려면 EBITDA의 약 9~10배로 평가받아야 한다.
다만 맘스터치는 지난해 영업이익의 약 95%인 853억원을 가맹유통사업에서 벌었다. 가맹점에 공급하는 원부자재 마진이 유지돼야 높은 수익성을 지킬 수 있는 구조다. 반면 버거킹은 매장의 약 75%가 직영점이어서 임차료·인건비와 출점·재단장 비용 부담이 크다. BKR의 EBITDA는 영업이익(429억원)의 2.5배에 달하지만, 이는 감가상각 등 비현금성 비용이 크다는 뜻이기도 하다. 투자와 리스부채 상환을 뺀 뒤 실제로 손에 남는 현금은 별개의 문제다.
두 회사의 공통적인 부담은 차액가맹금 반환 소송이다. 올해 1월 대법원이 한국피자헛의 약 215억원 반환 판결을 확정하면서 분쟁은 외식업계 전반으로 번졌다. 맘스터치는 가맹점주 201명이 약 498억원의 반환을 요구하며 소송을 진행 중이다. 버거킹도 지난해 5월 점주 60명이 BKR을 상대로 소송을 냈다. 책임이 인정되면 인수 이후 현금 유출로 이어질 수 있어, 손실을 누가 떠안을지가 매각 협상의 쟁점이 될 전망이다.
맘스터치는 국내 가맹점이 1450여개에 이르면서 추가 출점 여력이 제한적이라는 지적을 받는다. 지난해 영업이익의 95%를 가맹유통사업에서 벌어들인 만큼 원부자재 공급마진이 줄면 수익성도 영향을 받는다. 이에 회사는 일본·태국·몽골·라오스 등 해외 진출과 피자 브랜드 ‘맘스피자’ 숍인숍 확대를 새 성장 동력으로 내세웠다. 해외 로열티와 메뉴 다각화가 국내 가맹사업의 성장 둔화를 얼마나 보완할지가 기업가치를 가를 변수다.
버거킹의 경우 가맹점 관련 위험은 상대적으로 적지만, 직영점 운영으로 인한 임차료·인건비 등 비용 부담이 크다. 잦은 가격 인상에 따른 소비자 이탈과 경쟁 심화로 매장 방문객이 줄어들 경우 고정비를 곧바로 낮추기 어려워 매출 감소가 급격한 이익 축소로 이어질 수 있다. 배달앱 수수료도 수익성을 압박하는 요인이다.
BKR은 브랜드 경험과 카페 사업 확장으로 돌파구를 찾고 있다. 지난 7월 아침메뉴를 개편해 운영 매장을 58곳에서 190곳으로 늘렸고, 9월엔 성수동 플래그십 ‘플레임그라운드’에서는 코스 다이닝을 선보였다. 이달 3일에는 팀홀튼 ‘밴프타운성수점’을 열어 커피·도넛을 넘어 식사 메뉴를 강화했다. 방문객 수를 지키려는 시도지만, 매각 과정에서는 이런 차별화가 매장 운영비를 웃도는 수익으로 이어지는지 검증받게 된다.
업계 관계자는 "매도자는 최대 실적에 값을 매기지만, 인수자는 그 이익이 정점일 가능성까지 계산한다"며 "맘스터치는 해외 로열티가 가맹 수익의 불확실성을 얼마나 메울지, 버거킹은 출점·재단장 비용을 빼고도 현금이 얼마나 남을지가 핵심이 될 것으로 보인다"고 말했다.
이선율 기자
melody@chosunbiz.com