 알파경제
•
현대차, 내년 휴머노이드 실증 및 양산 설비 구축
파워링크 AD 
이에 따라 자동차 공장을 넘어 반도체 사업장까지 외부 검증을 넓히지만 초기 적자와 설비 투자 부담이 이어져 상장 계열사 손익에는 2028년 이후부터 기여할 전망이다.
18일 관련업계 등에 따르면 현대차그룹은 내년에 미국 조지아 메타플랜트(HMGMA)와 울산 공장에서 보스턴다이내믹스의 휴머노이드 로봇 아틀라스 파일럿을 진행한다. 부품 서열 작업의 안전성과 속도를 검증한 뒤 2028년 HMGMA 부품 서열 공정에 아틀라스를 투입하고 2030년에는 조립 공정까지 적용 범위를 넓힌다.
◇ 반도체 공장까지 넓히는 실증…양산 일정은 속도 조절
내년 초에는 자동차 산업 밖 첫 외부 고객 검증으로 글로벌파운드리 반도체 공장에서 실증을 시작한다. 외부 고객이 실제로 비용을 내고 로봇을 쓰는지를 가늠할 첫 시험대다.
앞서 4족 보행 로봇 스팟을 글로벌파운드리 버몬트 공장에서 4년 넘게 운용하고 싱가포르 사업장에서 9만 회 이상 점검하며 99% 성공률을 거둔 이력이 신뢰도를 높인 바 있다. 보스턴다이내믹스가 구글 딥마인드와 휴머노이드 인공지능(AI) 파운데이션 모델을 공동 개발하는 점도 경쟁력을 뒷받침할 예정이다.
김창호 한국투자증권 연구원은 “현대차 공장이라는 거대한 산업 현장과 보스턴다이내믹스의 하드웨어 기술력은 구글에 대체 불가능한 매력적인 파트너”라고 평가했다.
생산 거점 건설도 내년에 진행한다. 그룹은 2028년 가동을 목표로 미국에 연산 3만 대 로봇 공장과 연산 35만 개 이상의 액추에이터 공장을 짓고 현대차·기아 공장에 로봇 2만5000대 이상을 투입할 계획이다.
다만 최근 발표일수록 세부 일정은 보수적인 것으로 확인됐다. 연산 3만 대 달성 시점이 2028년과 2030년으로 엇갈리고 현대모비스의 액추에이터 매출 발생 시점도 지난 5월 보도 당시 거론된 내년에서 3분기 실적 발표 때 2028년 전후로 밀렸다.
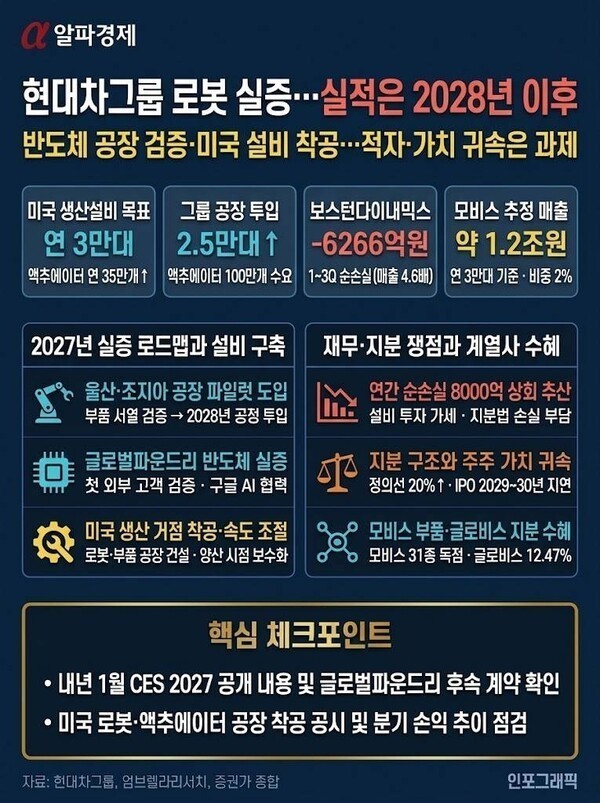
막대한 초기 비용은 단기 걸림돌로 작용할 전망이다. 보스턴다이내믹스의 올해 1~3분기 누계 매출은 전년 동기 대비 29% 늘어난 1360억원이었으나 순손실은 매출의 4.6배인 6266억원에 달한 것으로 나타났다.
특히, 2021~2025년 누적 순손실이 1조7558억원에 이르는 가운데 올해는 3개 분기 만에 지난해 연간 순손실5284억원을 넘어섰다. 올해 연간 순손실은 8000억원 이상으로 추산된다.
내년에 설비 투자까지 겹치면 계열사의 지분법 손실과 추가 출자 부담도 커진다.
지분 구조에 따른 기업가치 귀속 역시 핵심 쟁점이다. 지난 7월 소프트뱅크의 풋옵션 행사 물량을 정의선 회장과 HMG 글로벌 및 현대글로비스가 나눠 인수하면서 글로비스 지분율은 12.47%가 됐고 정 회장의 개인 지분율은 20%를 넘어서는 구조가 됐다.
여기에다 기업공개(IPO) 예상 시점은 2029~2030년으로 밀렸다. 증권가는 아틀라스 양산 성공을 전제로 미래 기업가치를 128조~141조원으로 추산하지만 상장사 주주 몫은 별개로 봐야한다는 분석이 우세하다.
이에 IPO가 회장 지분 현금화와 현대모비스 지분 확보 재원으로 연결될 수 있어 삼성증권은 현대차 주주가 로봇 가치를 온전히 누리기 어렵다며 목표주가를 낮췄다. 임은영 삼성증권 연구원은 현대차가 로봇 사업에서는 전략적 투자자 및 지원 역할을 맡고 자율주행에 자원을 집중할 것으로 보면서 “주행데이터 축적이 2028년부터 시작되면서 내년에는 AI 기술 모멘텀 공백기가 예상된다”고 진단했다.
상장 계열사 중 핵심 부품 수혜주로는 현대모비스가 꼽힌다. 현대모비스는 휴머노이드 재료비의 약 60%를 차지하고 아틀라스 1대당 31종이 들어가는 액추에이터를 독점 공급할 계획이다. 이달 의왕연구소에서 시제품 생산을 시작했고 내년에 전담 조직을 신설해 인력을 두 배로 늘린다는 방침이다.
김성래 한화투자증권 연구원은 “최소 2만5000개 이상의 그룹 내 휴머노이드 수요를 감안할 때 안전재고를 고려한 로봇 액추에이터 필요 물량은 약 100만 개 이상으로 추정된다”고 분석했다.
다만 내년까지는 연구개발비 2조원 이상이 비용으로 먼저 잡힐 것으로 예측된다.
연산 3만 대 기준 액추에이터 추정 매출은 약 1조2000억원으로 현대모비스 내년 예상 매출 71조2550억원의 2% 수준이다. 이때문에 로봇 사업이 당장 이익 추정치보다 주가 배수를 좌우하는 변수로 평가받는 이유다.
중국 업체의 저가 액추에이터 공세와 양산 시차도 극복해야 한다. 대신증권도 액추에이터 대량 양산까지의 시차를 감안해 지난달 현대모비스 목표주가를 69만원에서 58만원으로 낮췄다.
그럼에도 계열사 가운데 현대글로비스는 보스턴다이내믹스 지분 가치가 가장 직접적으로 반영되는 통로로 꼽힌다. 핵심 부품을 현대모비스가 내재화하는 구조여서 외부 부품사 수혜는 아틀라스 카메라 모듈 공급망에 진입한 엠씨넥스 등 모비스가 맡지 않는 일부 영역에 그칠 전망이다.
아울러 테슬라 옵티머스와 중국 유니트리 등 경쟁사의 양산 추격이 빨라지는 가운데 관련주는 그룹 발표 시점에 주가가 먼저 움직이고 실적은 뒤따르지 못하는 흐름을 보이고 있다. 내년 1월 열리는 CES 2027 공개 내용과 글로벌파운드리 후속 계약 및 미국 공장 착공 공시 등 실질적인 지표를 차례로 점검해야 하는 이유다.
윤주호 엄브렐라리서치 대표는 “수주 실체가 없는 단순 테마주는 경계하고 실적 배수로 거래되는 완성차·부품주 중심으로 접근해야 한다”고 조언했다.