 데일리임팩트
•
애경산업 매각한 AK홀딩스, 수익성 악화와 부채 부담 가중
파워링크 AD 
AK홀딩스가 그룹 캐시카우였던 애경산업을 태광산업에 매각한 뒤 수익 기반을 잃고 있다. 한국거래소가 공표한 저PBR 기업 명단에 포함되면서 시장 평가도 바닥을 드러냈다. 남은 자회사들은 지주사에 배당을 올려 보내기는커녕 지주사 자금을 받아 가고 있다. 일각에선 AK홀딩스가 당분간 차입금 돌려막기에서 벗어나기 어려울 것으로 보고 있다. 지주사 배당 수익의 절반을 차지하던 애경산업 매각이 재무구조 개선 효과 보다는 알짜 자회사 이탈이라는 부작용이 더 크다는 지적이 나오는 것도 이같은 이유에서다.
AK홀딩스는 한국거래소가 지난 2일부터 공표하고 있는 저PBR 기업 명단에 포함됐다. PBR은 0.16배로 장부상 순자산 1000원어치가 주식시장에서 160원에 거래되는 셈이다. AK홀딩스 관계자는 명단 포함과 기업가치 제고 계획 수정 여부에 대해 "현재 관련해서 드릴 말씀은 없다"고 밝혔다.
시장의 박한 평가는 실적에서 그대로 드러난다. 지난 8월 금융감독원 전자공시시스템에 공시된 AK홀딩스 반기보고서에 따르면 AK홀딩스는 지난 3월 26일 보유하던 애경산업 지분 47.26%, 1190만4812주를 전량 매도했다. 상반기 연결 반기순이익은 1162억원이다. 이 가운데 애경산업에서 나온 중단영업이익이 1407억원으로 전체 순이익보다 많았다. 앞으로 이어갈 사업만 놓고 보면 245억원 순손실이다. 상반기 흑자는 사실상 애경산업을 판 이익인 셈이다.
애경산업은 애경그룹의 뿌리다. 1954년 고 채몽인 창업주가 세운 비누 회사 애경유지공업이 출발점이다. 1966년 국내 첫 주방세제 '트리오'를 내놓으며 이름을 알렸고, 1985년 지금의 법인으로 새로 출발해 2018년 유가증권시장에 상장했다. 치약 '2080', 샴푸 '케라시스', 세제 '스파크' 같은 생활용품과 화장품 '에이지투웨니스(AGE20’S)', '루나'가 모두 애경산업 브랜드다. 한때 아모레퍼시픽, LG생활건강과 함께 '뷰티 빅3'로 불렸다.
애경산업은 그간 지주사 살림을 떠받쳐 온 회사였다. AK홀딩스가 지난 3월 공시한 2025년 사업보고서를 보면 지난해 지주사가 자회사에서 받은 배당 151억원 가운데 애경산업 몫은 69억원으로 45.6%를 차지했다. 애경산업은 2024년에도 같은 금액을 배당했다. 경영자문수수료와 브랜드사용료까지 더하면 지난해 애경산업이 지주사에 낸 돈은 89억원이다. 지주사 전체 영업수익 287억원의 30.8%에 해당한다.
AK홀딩스가 이런 알짜 자회사를 내놓은 배경에는 계열사 지원으로 불어난 빚이 있다. AK홀딩스는 2020년부터 제주항공에 2669억원을 출자했고 2023년에는 AK플라자에 791억원을 지원했다. 이 과정에서 제주항공과 애경산업, 애경케미칼 등 계열사 주식을 담보로 돈을 빌렸다. 2024년 12월 무안공항 제주항공 여객기 참사 이후 계열사 주가가 동반 하락하면서 유동성 압박은 더 커졌다. 결국 AK홀딩스는 그룹 모태이자 유일한 캐시카우였던 애경산업 매각을 택했다.
매각 과정도 순탄하지 않았다. AK홀딩스와 애경자산관리는 지난해 9월 태광산업과 사모펀드 운용사 티투프라이빗에쿼티, 유안타인베스트먼트로 꾸려진 컨소시엄을 우선협상대상자로 정했다. 지난 10월에는 애경산업 지분 63.13%를 4700억원에 넘기는 주식매매계약을 맺었다. 그러나 올해 1월 '2080' 수입 치약에서 사용 금지 성분이 검출되며 대규모 회수 사태가 벌어지자 매각가는 4475억원으로 225억원 깎였다. 거래 종결일도 2월에서 3월 26일로 미뤄졌다. 태광산업은 이 인수를 마무리하며 기존 섬유·석유화학 중심의 사업 영역을 화장품 분야로 확대했다.
애경산업이 빠지자 지주사 수입은 곧바로 반토막 났다. 반기보고서에 따르면 AK홀딩스의 상반기 영업수익은 121억원으로, 지난해 상반기 220억원보다 44.9% 줄었다. 영업이익은 143억원에서 5억원으로 96.4% 급감했다. 2분기만 떼어 보면 12억원 영업손실이다. 지주사는 자회사에서 받는 배당과 수수료가 곧 매출인데, 그 통로의 한 축이 끊긴 결과다.
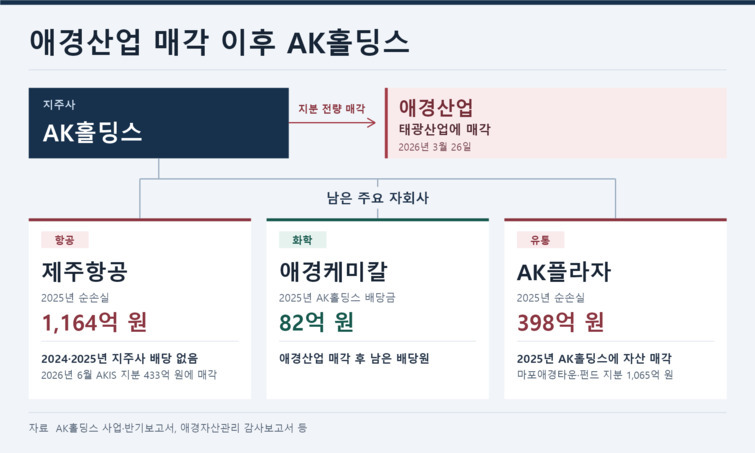
애경산업이 빠지면서 AK홀딩스에는 항공·화학·유통 자회사가 남았다. 문제는 이들이 오히려 지주사 자금을 빨아들이고 있다는 점이다. 작년 애경자산관리 감사보고서에 따르면 제주항공은 지난해 1164억원, AK플라자는 398억원의 순손실을 각각 냈다. 제주항공은 2024년과 지난해 모두 지주사에 배당하지 못했다. 반면 AK홀딩스는 지난해 AK플라자가 보유한 마포애경타운과 부동산펀드 지분을 1065억원에 사들였다. 올해 6월에는 제주항공으로부터 계열사 에이케이아이에스 지분을 433억원에 매입했다. 지주사에 배당을 보내는 곳은 지난해 82억원을 낸 애경케미칼 한 곳만 남았다.
벌어들이는 돈으로는 이자를 감당하기도 빠듯하다. 반기보고서 연결 현금흐름표에 따르면 상반기 이자로 나간 현금은 766억원이다. 같은 기간 연결 영업이익 663억원보다 많다. 지주사 단독으로 보면 격차는 더 벌어진다. 상반기 별도 금융원가는 155억원으로 영업이익 5억원의 30배에 달한다.
빚은 주식담보 대출로 겨우 갚고 있다. 6월 말 1년 안에 갚아야 할 유동차입금은 1조4260억원으로, 보유 현금 3651억원의 3.9배다. 상반기에만 단기차입금 7214억원을 새로 빌려 1조607억원을 갚았다. 지주사는 증권사 주식담보대출 600억원을 최고 연 5.85% 금리로 쓰고 있다. 지난해 찍은 300억원 규모 사모사채는 이달 29일 만기가 돌아오는데, 금리가 연 6.5%다. 5월에도 사모사채 100억원을 연 5.7%에 새로 발행했다.
매각대금으로 빚을 줄였지만 재무지표는 오히려 뒷걸음질쳤다. 연결 차입금은 지난해 말 2조1408억원에서 6월 말 1조8930억원으로 2478억원 줄었다. 그러나 애경산업이 연결에서 빠지면서 다른 주주 몫으로 잡혀 있던 비지배지분도 7122억원에서 4641억원으로 감소했다. 자본이 빚보다 더 많이 빠지면서 부채비율은 432.2%에서 473.9%로 높아졌다.
새 주인을 맞은 애경산업도 아직 반등하지 못하고 있다. 애경산업이 지난 12일 공시한 3분기 보고서에 따르면 3분기 연결 매출은 1904억원으로 지난해 같은 기간보다 12.5% 늘었다. 그러나 영업손익은 33억원 적자로, 지난해 3분기 73억원 흑자에서 적자 전환했다. 판매비와 관리비가 809억원으로 22.3% 불어난 영향이다. 분기 순손익도 98억원 적자로 돌아섰다. 수익성은 매각 전부터 꺾이고 있었다. 지난해 상반기 영업이익은 172억원으로 1년 전보다 절반 가까이 줄었다.
문제는 AK홀딩스가 애경산업의 빈자리를 채우지 못하고 있다는 점이다. 회사 측은 사업 재편을 해법으로 내세웠다. 자본시장에서는 AK홀딩스가 애경케미칼 배당 확대, 보유 부동산·계열사 지분 활용, 추가 차입 등을 저울질할 수 있을 것으로 보고 있다. 그러나 배당을 늘리면 자회사 투자 여력이 줄고, 차입을 늘리면 이자 부담이 커질 수 있다. 제주항공과 애경케미칼의 실적 반등 없이는 지주사 재무구조 개선도 쉽지 않을 것이란 관측이 나오는 배경이다. AK홀딩스 관계자는 "그룹 사업 포트폴리오 재편과 계열사의 체질 개선과 신사업 추진을 통해 지속가능한 성장을 추진해 나가고 있다"고 말했다.