 알파경제
•
셀트리온 영업익 74%↑, 신제품 성장에 목표가 상향
파워링크 AD 
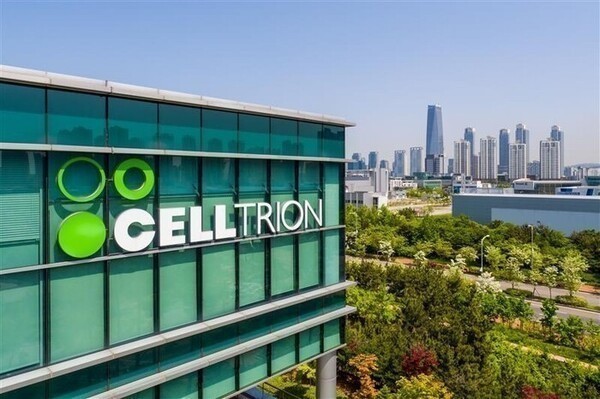
3분기 어닝 서프라이즈에 이어 내년부터는 고마진 신제품 매출 비중 확대에 따른 수익성 개선이 기대됨에 따라 증권가에서는 일제히 셀트리온 목표주가를 상향하고 나섰다.
◇ 3분기 영업이익 5253억원...전년 대비 74% 증가
19일 금융투자업계에 따르면 셀트리온의 3분기 연결기준 매출액은 전년 동기 대비 53% 증가한 1조 5755억원, 영업이익은 74% 급증한 5253억원(OPM 33%)을 기록했다.
신규 출시된 5개의 제품이 매출 성장을 견인하고 있고, 신규 제품 매출 비중이 증가하면서 영업이익률도 개선되고 있다.
아직 인수에 따른 상각비 때문에 이익 기여도는 없지만 올해부터 발생한 일라이 릴리(Eli Lilly)향 CMO 매출도 올해 증가한 매출액에 기여하고 있다.
셀트리온의 연간 가이던스는 매출액은 전년 대비 28% 증가한 5조3000억원, 영업이익은 52% 증가한 1조8000억원 달성이다. 이에 대해 증권가에선 충분히 가이던스를 상회하는 실적이 가능할 것으로 예상하고 있다.
김선아 하나증권 연구원은 "2026년 연 매출액은 5조8500억원, 영업이익 1조9000억원으로 가이던스를 가뿐히 넘길 것으로 전망한다"라며 "실적 성장세에서 주목할 점은 미국에서의 직판 성과가 올해부터 본격적으로 관찰되고 있고, 이를 신규 출시 제품이 견인하고 있어 향후 상업화 제품이 추가됨에 따라 지속적인 성장을 기대할 수 있다"라고 설명했다.
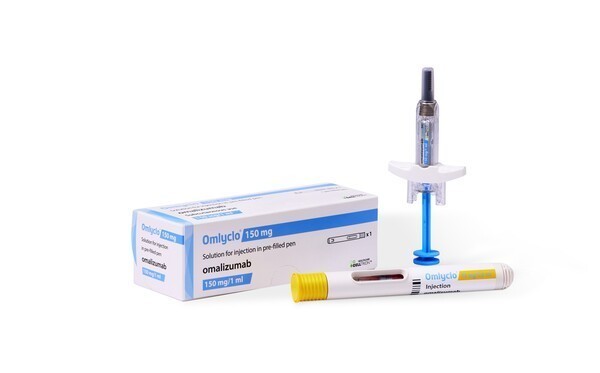
실적 급성장의 핵심 동력은 2025년 하반기 출시된 고마진 신제품 5종이다.
졸레어 바이오시밀러인 '옴리클로'는 퍼스트무버로서 4분기 미국 론칭 후 현지 수요 급증이 예견된다. 아일리아 바이오시밀러 '아이덴젤트'와 스텔라라 바이오시밀러 '스테키마' 등 후속 라인업의 점유율 상승도 가속화되고 있다.
'키트루다'·'코센틱스' 등 후속 바이오시밀러 개발도 진행 중이며, 미국 FDA의 개발·허가 절차 간소화도 우호적 요인으로 작용할 전망이다.
이지수 다올투자증권 연구원은 "고마진 신제품의 매출 확대와 미국 시장 침투 가속화로 2027년에도 이익 성장 지속이 전망된다"라며 "블록버스터 특허 만료에 따른 중장기 성장 여력도 충분하다"라고 내다봤다.
위해주 한국투자증권 연구원은 "2027년에는 허셉틴SC 외 신규 바이오시밀러 론칭 이벤트는 없지만 신제품 5종 매출이 본격적으로 성장하는 국면이며, 기존 제품군 매출도 안정적으로 증가하고 있다"라며 "2028년은 특허만료 예정된 바이오의약품 매출의 합이 990만달러에 달해 신규 론칭이 가능한 제품이 많아지는 해다"라고 말했다.
◇ 밸류에이션 리레이팅 기대...목표주가 줄상향
증권가는 견조한 실적 가시성과 리스크 부재, 상대적 멀티플 저평가 매력을 이유로 목표주가를 잇달아 상향하고 있다.
다올투자증권과 하나증권이 셀트리온 목표주가를 31만원으로 제시했으며, 한국투자증권도 기존 대비 8% 상향한 28만원을 목표주가로 제시했다.
앞서 지난 11일에는 미래에셋증권이 셀트리온 목표주가를 35만원으로 상향해 가장 높은 목표가를 제시하기도 했다.
이달 들어서만 KB증권, 유안타증권, 부국증권, 메리츠증권 등이 일제히 셀트리온 목표주가를 30만원대로 상향했다.
위해주 연구원은 "신제품 5종 등 판매 증가로 매출총이익률이 62.3%로 개선될 것을 가정해 목표주가를 상향한다"라며 "셀트리온은 신제품 5종 판매 성과로 매출 체력 대비 가파른 이익 성장을 이어갈 수 있으며, 가시적인 리스크가 부재하고 내년 하반기부터 2028년도 신규 론칭에 대한 기대감이 높아질 수 있으며, 밸류에이션 부담이 제한적인 것도 장점이다"라고 덧붙였다.