
72 읽음
개인투자용 국채 퇴직연금 편입, 10·20년물 청약 급증
 데일리임팩트
 0
퇴직연금 시장 규모가 500조원을 넘어선 가운데, 이달부터 개인투자용 국채를 퇴직연금 계좌에 담을 수 있게 됐다.
개인투자용 국채를 확정기여형(DC)·개인형퇴직연금(IRP) 계좌에서도 직접 매입할 수 있게 되면서 그동안 수요가 상대적으로 부진했던 장기물에 새로운 투자 기반이 마련됐다는 평가다. 실제 퇴직연금 편입 첫 달부터 청약 수요가 유입되면서 제도 확대 효과가 나타나는 모습이다.
24일 금융투자업계에 따르면 이달부터 개인투자용 국채 10년물과 20년물이 DC·IRP 투자 대상에 편입됐다. 국채투자 전용계좌에 한정됐던 투자 경로가 퇴직연금까지 확대되면서 장기물에 새로운 수요처가 생긴 셈이다.
그동안 개인투자용 국채는 정부가 판매대행기관으로 선정한 미래에셋증권의 전용계좌를 통해 투자할 수 있었다. 이달부터는 기존 전용계좌와 별도로 신한은행·하나은행·NH농협은행 등 은행 3곳과 미래에셋증권·삼성증권·한국투자증권·KB증권·NH투자증권 등 증권사 5곳의 DC·IRP 계좌에서도 개인투자용 국채에 투자할 수 있게 됐다.
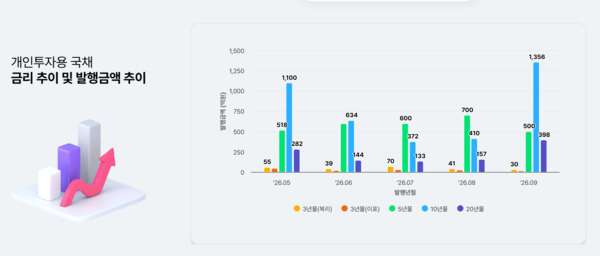
투자 경로가 확대되자 첫 달부터 새로운 수요가 유입됐다. 9월 개인투자용 국채 10년물과 20년물 전체 청약액은 1973억원으로, 지난달 565억원이 청약된 것과 비교해 크게 늘었다. 이 가운데 DC·IRP를 통한 청약액은 1433억원으로 전체의 약 73%를 차지한 것으로 나타났다. 퇴직연금을 통한 유입액이 상당한 셈이다.
개인투자용 국채는 국채 수요 기반을 다변화하고 개인의 장기 자산형성을 지원하기 위해 2024년 6월 도입된 저축성 국채다. 정부가 매월 종목별 발행한도와 금리를 정해 공고하면 투자자가 정해진 기간에 청약하는 방식으로 발행된다.
개인만 매입할 수 있으며 시장에서 자유롭게 사고팔 수 없는 대신 만기까지 보유하면 표면금리에 가산금리를 더하고 연복리를 적용한다. 일정 한도 내 이자소득에는 분리과세 혜택도 제공한다. 처음 도입 당시 10년물과 20년물이 제공됐으며, 지난해 3월 5년물이 추가됐고, 올해 4월부터는 3년물도 발행됐다.
퇴직연금 편입 이전까지 개인투자용 국채는 장기물을 중심으로 수요가 부진한 모습을 보였다. 지난해 10년물과 20년물의 청약 미달이 이어진 반면 상대적으로 만기가 짧은 상품에는 수요가 몰렸다. 지난해 개인투자용 국채 발행액은 5년물이 7501억원으로 가장 많았고 10년물 3793억원, 20년물 762억원 순이었다.
올해 들어서도 장기물의 수요 부진은 이어졌다. 특히 지난달에는 5년물에 발행한도 700억원을 웃도는 789억원이 청약된 반면 10년물은 500억원 모집에 409억원, 20년물은 200억원 모집에 156억원이 들어오는 데 그쳤다.
다만 퇴직연금 편입 첫 달인 이달부터는 다른 흐름이 나타났다. 10년물에 1575억원, 20년물은 398억원이 청약이 이뤄졌다. 특히 10년물의 경우 발행 예정액인 1100억원을 상회하는 금액이 청약됐다. 이에 따라 발행한도도 1356억원으로 조정됐다. 10년물 청약금액 1575억원 중 연금계좌를 통한 청약금액은 1168억원이다.
퇴직연금 가입자의 입장에서도 투자 선택지가 넓어지게 됐다는 평가다. 기존 주식이나 펀드, 예·적금 등에 더해 장기 국채를 연금계좌에서 직접 매입할 수 있게 되면서 투자 다양성과 안정성이 더 강화된 모습이다. 최근 증시 변동성이 커지고 금리가 높은 수준을 이어가는 상황에서 가입자들의 수요가 더 늘어날 수 있다는 전망도 나온다.
증권업계 관계자는 "퇴직연금은 일정 비중을 안전자산으로 운용해야 하기 때문에 (기본적으로) 개인투자용 국채에 대한 수요가 있다"며 "최근 증시의 변동성이 커진 데다 금리도 높은 수준을 이어가면서 금리형 상품에 대한 투자자들의 관심이 커질 수 있는 환경"이라고 진단했다.