
268 읽음
HL D&I한라 금리 9%대, 등급 괴리 및 차환 리스크
 데일리임팩트
 0
HL D&I한라의 채권 시장 유통금리가 9%대까지 치솟으며 표면 신용등급과 시장이 평가하는 실질 신용도 간 괴리가 커지고 있다. 신용등급은 BBB+를 유지하고 있지만, 대규모 유동성 사채와 차환 부담에 신종자본증권의 콜옵션·스텝업 리스크까지 겹치면서 시장에서는 등급 이상의 위험 프리미엄을 요구하는 모습이다.
7일 금융감독원에 따르면 HL D&I한라의 올해 상반기 말 총부채는 1조4615억원, 자본총계는 5842억원으로 부채비율은 250%에 달한다. 표면 신용등급은 BBB+(안정적)이지만 3년물 채권 유통수익률(YTM)은 9.5% 수준까지 올라 동일 등급 기준수익률과의 격차가 160bp에 이른다.
동일 신용등급(BBB+) 공모 무보증사채 3년물 기준수익률이 7.9% 수준인 점을 고려하면 HL D&I한라 채권에는 등급만으로 설명하기 어려운 추가 위험 프리미엄이 붙은 셈이다. 시장내재신용등급(MIR) 관점에서 보면 투자자들이 신용평가사가 부여한 BBB+보다 낮은 실질 신용도를 가격에 반영하고 있다는 의미다.
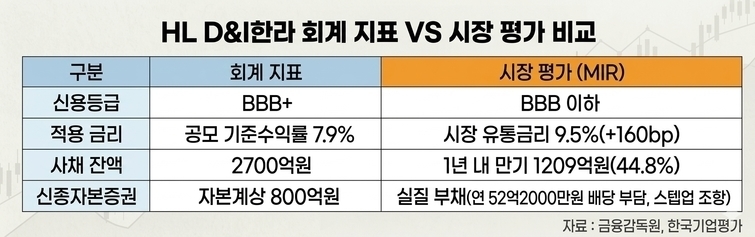
특히 눈여겨볼 부분은 단순한 부채 규모보다 차환 시점에 집중된 유동성 부담이다. 전체 사채 잔액 2700억원 가운데 유동성 대체액이 1209억원으로 44.8%에 달한다. 제149-2회(연 7.20%), 제155회(연 6.10%) 등 과거 6~7%대에 발행된 사채가 만기를 앞두고 있는 가운데 전자단기사채(STB)와 사모사채도 순차적으로 만기가 도래한다.
문제는 현재 시장에서 형성된 조달금리가 기존 발행금리를 크게 웃돈다는 점이다. 현재 유통금리가 9%대에 형성된 상황에서 만기 도래 채권을 차환할 경우 기존 6~7%대 조달비용을 유지하기 어려울 가능성이 높다. 차환 과정에서 금리가 200bp 안팎 상승할 경우 이자비용 증가분이 누적되면서 영업현금흐름과 수익성에 부담으로 작용할 수 있다.
신종자본증권도 잠재적인 금융비용 변수다. HL D&I한라는 지난해 9월 800억원 규모의 신종자본증권을 발행했다. 연 6.525% 조건으로 매년 약 52억2000만원의 이자(배당)를 부담하는 구조다.
더 큰 변수는 2027년 9월 도래하는 콜옵션이다. 회사가 콜옵션을 행사하면 신종자본증권 상환으로 자본이 감소해 부채비율이 다시 상승할 수 있다. 반대로 콜옵션을 행사하지 않을 경우 스텝업 금리가 적용돼 금융비용 부담이 커진다. 자본 확충 효과를 활용해 현재 재무지표를 방어했지만, 중장기적으로는 또 다른 자금조달 의사결정을 요구받는 구조다.
업계 관계자는 "HL D&I한라는 향후 핵심 변수는 유동성 사채의 차환과 신종자본증권 콜옵션으로 두 사안 모두 단순한 회계상 재무지표보다 실제 현금 유출과 금융비용에 직접적인 영향을 미친다"며 "시장의 9%대 금리가 일시적인 유통금리 변동인지, 아니면 HL D&I한라의 실질 신용위험을 반영한 구조적인 리스크 프리미엄인지가 향후 자금조달 성패를 가를 것"이라고 말했다.